せっかく会社を辞められたのですから、おカネがないなりに楽しく過ごしたいものです。
アイキャッチ画像:写真ACフリー素材集
金利が上がる秋
最近のニュースをみると、長期金利上昇がたびたび採り上げられる。長期金利が上がるイコール既発国債価格が下がるということで、それを言うと銀行・郵便局・保険会社など金融機関の財務内容が悪くなったのがはっきりするから、忖度してみんな言わない。このままだと、ある日突然どこかが行き詰まっておかしくない。
ここ半年で、長期金利は2.4%から3%に上がった。受取利息だけ考えれば、既発国債価格は2割値下りしたことになる。満期まで持っていれば元本で償還されるから実際はそんなに値下りしないが、国債残高約1,100兆円の大半は銀行・郵便局・保険会社が持っている。控え目にみても、百兆円規模の評価損が出ているはずである。(2.4%の利率である国債は1億円に対し240万円の金利。8000万円の3%と同じ金利となる)
メガバンクの自己資本は、おおむね十兆円規模である。今般の金利上昇で自己資本に相当する評価損が発生していておかしくない。そして、金利上昇はここで止まる訳ではない。銀行経営が行き詰まるとは誰も想像しないが、米国では何度もあったし、わが国でもかつて長信銀、拓銀、山一証券が破綻した。
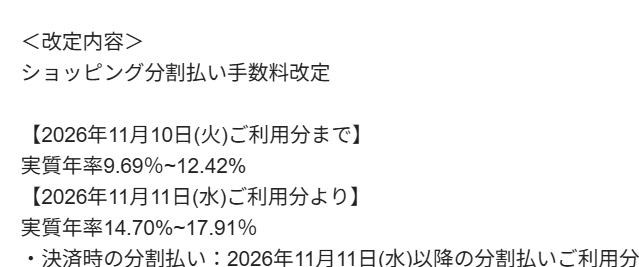
そんなことを思っていたら、イオンカードからメールが来た。11月から、分割払い手数料を引き上げるという。イオンは小売店の売上よりも、不動産賃貸収入と金融事業で業績を支えている。分割払い手数料を上げれば小売店の売上に響くけれど、銀行借入の金利が上がっているから上げざるを得ない。
引上げ幅が半端ではなく、一気に5%である。取扱金額が変わらなければ、5%粗利が増えることになる。銀行借入利率は5%も上がっていないから、おそらく物件費や人件費、システム投資などに必要ということだろう。
年金生活者だから、新たにリスクをとって先物市場に投資する気はないが、おそらく金利はさらに上がり、国債価格は下がり、円相場は下がる。昔は1$240円という時代もあったから、そうなっても全然驚かない。相場を張る余力はないけれど、その心づもりはしておかなければならないだろう。
リタイアした時に住宅ローンは完済したので、金利が上がってもそれほど深刻な影響はない。できることは、資金繰り上使っているリボルビングを極力縮小するくらいである。5%の利上げは、10万円のリボルビングで年間5千円の負担増。月々の酒代くらいが消えてしまう。
心配なのは、さきの熊本地震にせよ今度の千葉県豪雨にせよ、保険金の支払いは相当の金額に及ぶはずだが、誰も保険会社の財務内容を心配していないことである。理論上は確かに、保険金の支払いが増えても翌年以降の保険料を引き上げれば保険会社にダメージはないけれど、資金繰りの話はまた別である。
銀行・保険等金融機関の経営は、昔から国際的な枠組みで動いている。高市や片山さつきがこわい顔をして命令しても、国際的なルールで定められた額を超えて保険金も出せないし融資もできない。国際的なルールの基本は、実際に持っている自己資本に応じた身の丈しか払えないということである。
自己資本の多くの部分を国債で運用していて、それが暴落して評価額が激減したら、それに見合う額しか銀行は融資できないし、銀行が融資してくれなければ保険会社は保険金を払えない。それは、かつていろいろな国で実際起きたことである。
第二次大戦後間もなく行われた印旛沼の土地改良事業も、それから70年経って堤防決壊というアクシデントに見舞われた。国債暴落により銀行や郵便局、保険会社の経営が行き詰まっても、きっとマスコミは「戦後はじめての事態です」と言うのだろう。
[Sep 28, 2026]
イオンカードからメールが来て、11月利用分から分割払い手数料が約5%の引上げになるという。金利上昇の昨今やむを得ないが、金融機関の業績も厳しくなっているようだ。
auじぶん銀行は使えない・物価は月々上がる
先週の木曜日、15日は年金支給日だった。木曜日は奥さんがパートで車を使うので、その前に銀行に行って戻らなければならない。ATMの開く8時過ぎ、早々に出かける。
年金受取口座は千葉興銀だが、残念ながら経営が苦しく、千葉ニューも支店を閉じて出張所になってしまった。住宅ローンでお世話になったので使い続けてきたが、困ったものである。だから、千葉銀はじめ、いくつかの銀行を使っている。
個人情報はすでにダダ漏れと思わなければならないので、新規の口座をできるだけ作らないようにしている。最近では、auショップで修理した際、auじぶん銀行の口座を作れば無料になりますと言われたので作った。使わないのはもったいないので毎月千円ずつ積み立てて、貯まったら何かに使う予定であった。
ところが、パソコン画面ですべて操作が完了する訳ではなく、何かというとスマホのアプリから使えと指示される。auだからそういう商売で仕方ないが、開くたびにアプリが古いので使えませんである。毎回毎回ダウンロード、アップデートでいつまでたっても操作に行き着かない。
スマホ画面は小さくて見づらい上、操作で細かい場所をクリックするのも年寄りにはつらい。そのたびに「ただいま混み合っております。時間を開けてやり直して」では、ストレスが溜まるだけである。健康に悪いので、au銀行は使わないことにしようと思う。個人情報を晒しただけムダであった。
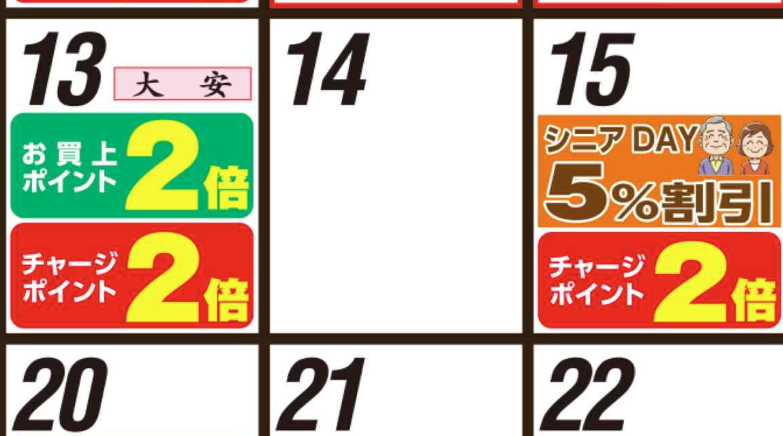
午後からはスーパーのシニアデー。いまはどこのスーパーも15日には年寄り5%引きにしているが、もちろん支給された年金を狙っている。5%は大きいので、買い置きの小麦粉やパンの材料、調味料類をこの日にまとめて買うことにしている。
8,000円で足りるかと思いプリペイドカードに入れておいたのだが、レジで見ていると10,000円を超え、あわてて2,000円追加しなければならなかった。5%引きで9,000円台になったものの、物価上昇は年々、というより月々進んでいるのを実感した。
ニュースでも、年金受給者がスーパーの5%引きに行って、安売りの惣菜を買うなどやっているが、正直なところ出来合いの総菜なんて買えない。大したことないものが3つ1000円で買えたところで、家で作ればもっと安くたくさん作れる。余ったら冷凍しておけばいいのだ。
次の日賞味期限の見切り品コーナーによく行くけれど、若い人でもこのコーナーは好きなようで、いつも盛況である。そして、以前は半額だったのに最近はせいぜい20%引きである。プリンやショートケーキなんて、20%引きが半額だって買わない。
若い人達のためには手取り給料が上がった方がよく、デフレよりインフレがいい。年寄りだから少々の不利益は仕方ないと思っているけれど、それでもあまりに急激な変化は勘弁してほしい。日銀総裁は2%のインフレは容認できないと抜かすが、自分で買い物したことがないんだろう。
少々の節約では、体感で5割に達する食品インフレに対応できない。消費税を1%にしたところで同じことで、売値を上げるだけである。こういう場合の抜本策はそもそも買わない、使わないことだが、3度の食事を2度にするのもまた難しいし、切ないことである。
[Oct 19, 2026]
15日は年金支給日であり、スーパーのシニアデーでもある。年金支給は偶数月だけだが、シニアデーは毎月15日である。ありがたいことで、この日に買い出しに行くことにしている。
次の記事
次の記事
LINK